
Opetus- ja kulttuuriministeriö on saanut valmiiksi selvityksen, joka koskee kirkon valtiolta saaman rahoituksen suhdetta kirkon yhteiskunnallisista tehtävistä aiheutuviin kustannuksiin.
Selvityksen mukaan nykyinen yleiskatteinen rahoitusmalli on hallinnollisesti kevyt ja tehokas, koska se ei edellytä erillistä tehtäväkohtaista kustannusten seurantaa. Malli myös vahvistaa kirkon itsehallintoa, koska rahoituksen jakamisen perusteista päättää kirkolliskokous.
Toisaalta järjestelmän keskeisimpinä haasteina pidetään sitä, että koska sääntely on väljää, rahoitusvastuut ovat epäselviä eikä valtiolla ole ohjausvaltaa. ”Valtiolla ei ole toimivaltaa päättää rahoituksen kohdentamisesta yhteiskunnallisten tehtävien kesken, tehtävien toteuttamisen tasosta eikä siitä, miten kirkko näitä tehtäviä toteuttaa”, selvityksessä kirjoitetaan.
Kirkon kannalta haasteena pidetään sitä, ettei voimassa oleva lainsäädäntö osoita yksiselitteisesti, mikä osa kirkon yhteiskunnallisten tehtävien kustannuksista kuuluu valtion rahoitettavaksi ja mikä osa jää katettavaksi muilla tuloilla.
Selvitys ei sisällä konkreettisia uusia avauksia rahoituksen järjestämiseksi. Siinä todetaan, että ”rahoitusjärjestelmän kokonaistasapainon ylläpitäminen on väistämättä haasteellista, eikä yksittäinen ratkaisu todennäköisesti poista kaikkia jännitteitä”.
SELVITYKSESSÄ KESKITYTÄÄN ennen kaikkea hautaustoimen kustannusten rahoitukseen, vaikka kirkko saa valtiolta rahoitusta myös muiden sille määrättyjen tehtävien hoitamiseen, kuten väestökirjanpitoon sekä kulttuurihistoriallisesti arvokkaiden rakennusten ja irtaimistojen ylläpitoon.
Nykyjärjestelmän rinnalla selvityksessä on tarkasteltu lyhyesti kahta muuta mallia hautaustoimen järjestämiseksi. Ensimmäisessä mallissa hautaustoimi siirrettäisiin valtion, kunnan tai hyvinvointialueen tehtäväksi. Tätä ei pidetä mahdollisena, koska muutokseen liittyy laajoja taloudellisia järjestelyjä esimerkiksi hautausmaakiinteistöjen osalta.
Toisessa mallissa hautaustoimen kustannukset katettaisiin veroluontoisella hautausmaksulla Ruotsissa toteutetun mallin mukaisesti. Kaikilta Suomessa vakinaisesti asuvilta perittäisiin verotuksen yhteydessä erillinen hautausmaksu, jolla katettaisiin kokonaisuudessaan yleisen hautaustoimen järjestämisestä aiheutuvat kustannukset.
Malli selkeyttäisi rahoitusvastuita ja tekisi hautaustoimen kustannusten kohdentumisesta nykyistä läpinäkyvämpää. Mallin hyvistä puolista huolimatta uudistusta ei pidetä tällä hetkellä realistisena, sillä se vaatisi laaja-alaista valmistelua ja mittavia muutoksia lakeihin.
KIRKKO ON tuonut esille, että kirkon jäsenyys pitäisi voida ottaa huomioon hautaustoimen maksuissa. Tällöin kirkkoon kuulumattomien hautaamisesta aiheutuvat kustannukset voitaisiin kattaa täysimääräisesti valtion rahoituksella ja hautaustoimen maksuilla, eikä kirkollisveron tuottoja tarvitsisi käyttää muiden kuin kirkon jäsenten hautaamiseen liittyvien palvelujen kattamiseen.
Toisaalta kirkkoon kuulumattomien kannalta keskeisenä on pidetty, että hautaustoimi julkisena palveluna on kaikkien saatavilla yhdenvertaisesti ilman katsomukseen perustuvaa erottelua.
Selvityksessä ei tyrmätä kirkon esittämää tavoitetta, mutta sen toteuttaminen vaatii perustuslaillista punnintaa. Henkilön erilaista kohtelua hänen uskontonsa tai vakaumuksensa perusteella ei selvityksen mukaan voi pitää yhdenvertaisuuslain vastaisena syrjintänä, jos ratkaisu perustuu lakiin, sillä on hyväksyttävä tavoite ja keinot tavoitteen saavuttamiseksi ovat oikeasuhtaisia.
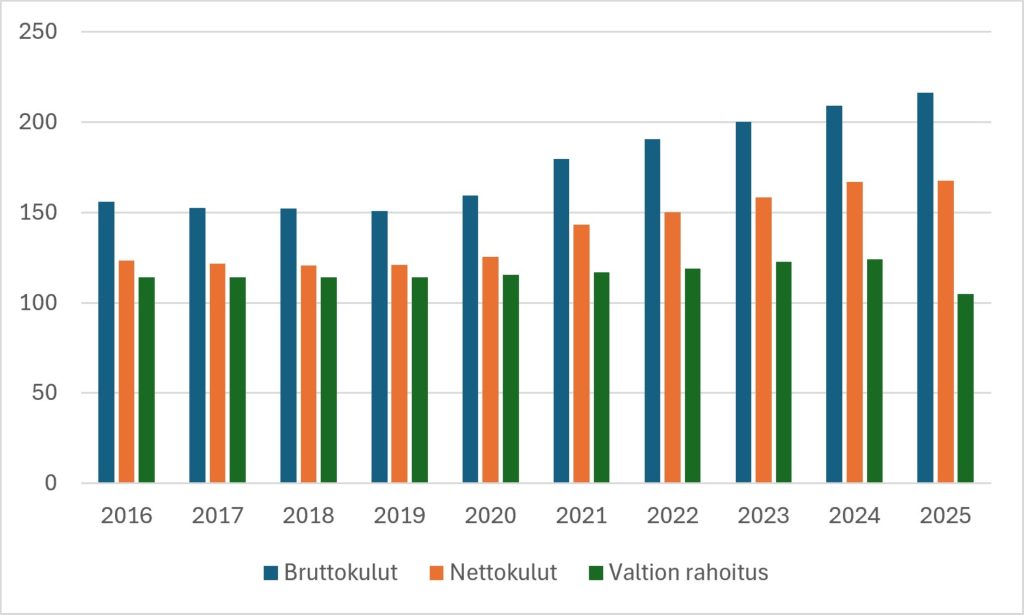
NYKYISESSÄ RAHOITUSJÄRJESTELMÄSSÄ valtio rahoittaa suurimmilta osin evankelis‑luterilaiselle kirkolle säädettyjä yhteiskunnallisia tehtäviä. Valtion rahoituksen suuruus on sidottu kuluttajahintaindeksin kehitykseen, mitä selvityksessä pidetään hyvänä asiana, koska se hillitsee kustannusten kasvua. Rahoitusmalli on ollut voimassa vuodesta 2016 lähtien, jolloin rahoituksen tasoksi asetettiin 114 miljoonaa euroa.
Vuoden 2025 alusta alkaen rahoituksen määrää vähennettiin pysyvästi 19,6 miljoonalla eurolla. Lisäksi määrärahaa on vähennetty 2026 ja 2027 määräaikaisesti 9,8 miljoonalla eurolla kumpanakin vuonna. Kevään 2026 kehyspäätöksessä rahoitukseen tehtiin vielä 8,3 miljoonan euron suuruinen vähennys pysyvästi vuodesta 2028 alkaen.
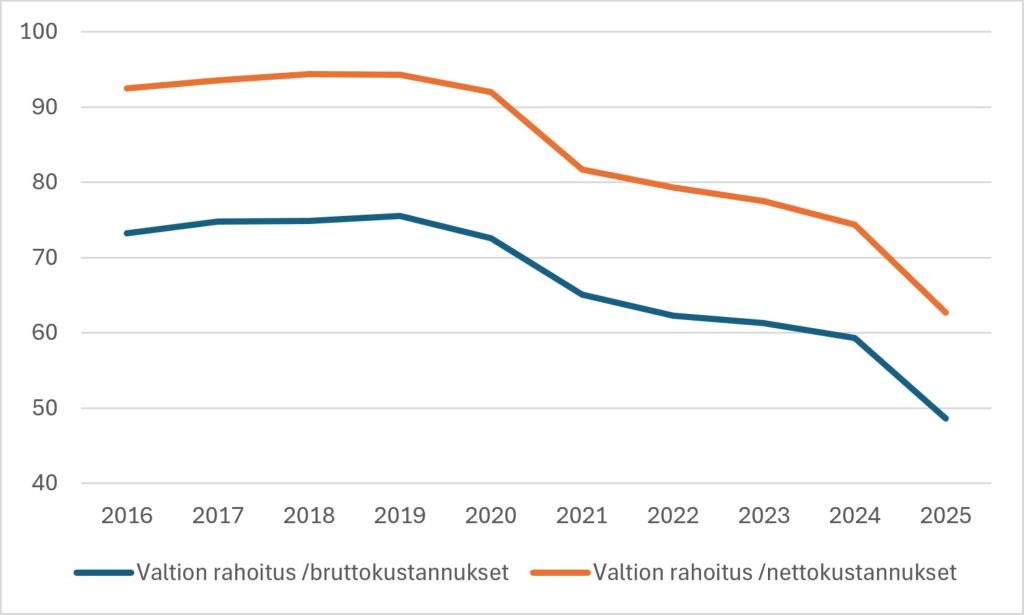
Yhteiskunnallisten tehtävien kokonaiskustannukset ovat samanaikaisesti kasvaneet. Vuonna 2016 bruttokustannukset olivat 156 miljoonaa euroa ja vuonna 2025 ne olivat 216 miljoonaa euroa. Valtion rahoituksen osuus kustannuksista oli vuonna 2016 73 prosentti ja vuonna 2025 49 prosenttia.
VALTION RAHOITUKSESTA käytävää keskustelua vaikeuttaa se, että samaan aikaan kirkollisveron tuotto on kasvanut huomattavasti valtion tekemien ratkaisujen seurauksena. Vuonna 2023 voimaan tullut sosiaali- ja terveydenhuollon uudistus ja samaan vuoteen liittyneet muutokset tuloveron perusteissa vahvistivat kirkollisveron tuottoa arviolta 55,5 miljoonaa euroa.
Vuoden 2025 tuloveron perusteiden muutosten arvioitiin kasvattavan evankelis-luterilaisen kirkon kirkollisverotuottoja noin 37,8 miljoonaa euroa. Lisäksi sosiaaliturvarahastoihin liittyvät ratkaisut ovat kasvattaneet kirkollisverotuottoja yhteensä noin seitsemällä miljoonalla eurolla.
Selvitys on laadittu hallituksen toimeksiantona opetus- ja kulttuuriministeriön sekä valtiovarainministeriön yhteistyönä. Evankelis-luterilaista ja ortodoksista kirkkoa on kuultu selvitystyön kuluessa.
Lue myös:
Hallitus leikkaa lisää kirkoilta − rahoituksen riittävyydestä tehdään arviointi
Ilmoita asiavirheestä